
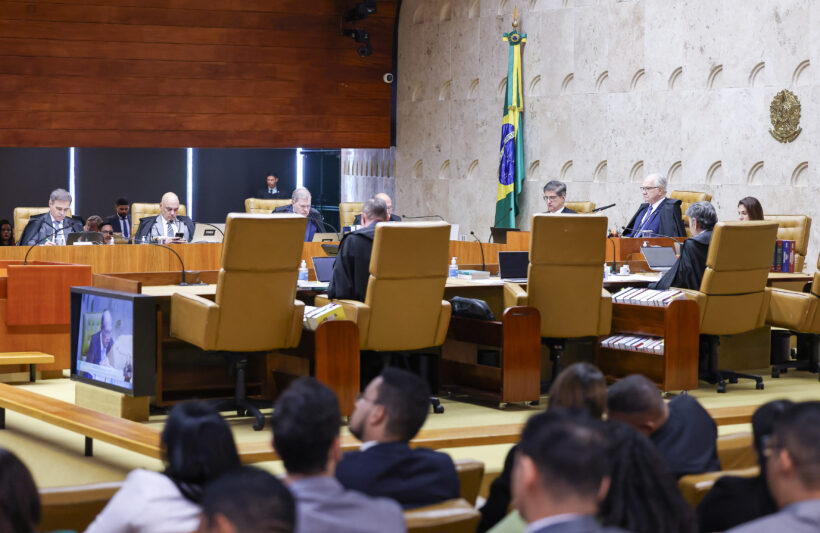
O Supremo Tribunal Federal concluiu, no julgamento do Tema 843 da repercussão geral (RE 835.818), que os créditos presumidos de ICMS concedidos pelos Estados e pelo Distrito Federal não integram a base de cálculo do PIS e da Cofins.
A decisão parece simples em seu resultado, mas é particularmente relevante em seus fundamentos.
O crédito presumido não corresponde a uma receita produzida pela atividade empresarial. É, antes, o resultado de uma escolha de política fiscal do próprio Estado: em lugar de exigir integralmente o tributo, o ente federativo deliberadamente reduz a carga incidente para estimular determinada atividade econômica.
Transformar essa desoneração estadual em receita tributável pela União produziria uma consequência contraditória: parte do incentivo concedido por um ente da Federação seria imediatamente absorvida pela tributação de outro.
É justamente aí que o julgamento ganha densidade constitucional.
Ao afastar a incidência do PIS e da Cofins, o STF não apenas delimitou o conceito de receita para fins das contribuições. Reafirmou, também, que a competência tributária da União não pode ser exercida de modo a neutralizar, ainda que parcialmente, uma política fiscal legitimamente instituída pelos Estados.
Há uma mensagem importante por trás do precedente: nem toda vantagem econômica experimentada pelo contribuinte constitui, necessariamente, receita tributável. É preciso compreender sua natureza, sua origem e a materialidade constitucional do tributo que pretende alcançá-la.
O cuidado técnico, contudo, permanece indispensável. O Tema 843 possui objeto definido: créditos presumidos de ICMS. A decisão não autoriza a transposição automática de seus fundamentos para toda espécie de incentivo fiscal, tampouco elimina as particularidades existentes nas discussões envolvendo outros tributos, como IRPJ e CSLL.
Para as empresas que usufruem desses créditos, o precedente recomenda uma revisão das apurações de PIS e Cofins e a identificação de eventuais valores recolhidos indevidamente, observados o período não prescrito e os desdobramentos processuais do julgamento.
Mais do que uma vitória pontual dos contribuintes, o Tema 843 reafirma uma premissa elementar do sistema tributário: o poder de tributar encontra limites não apenas na literalidade das competências constitucionais, mas também na preservação da autonomia dos entes federativos e na correta identificação da riqueza que efetivamente se pretende tributar.
Letícia Veras (OAB/SC 55.138).
Deixe aqui seu comentário